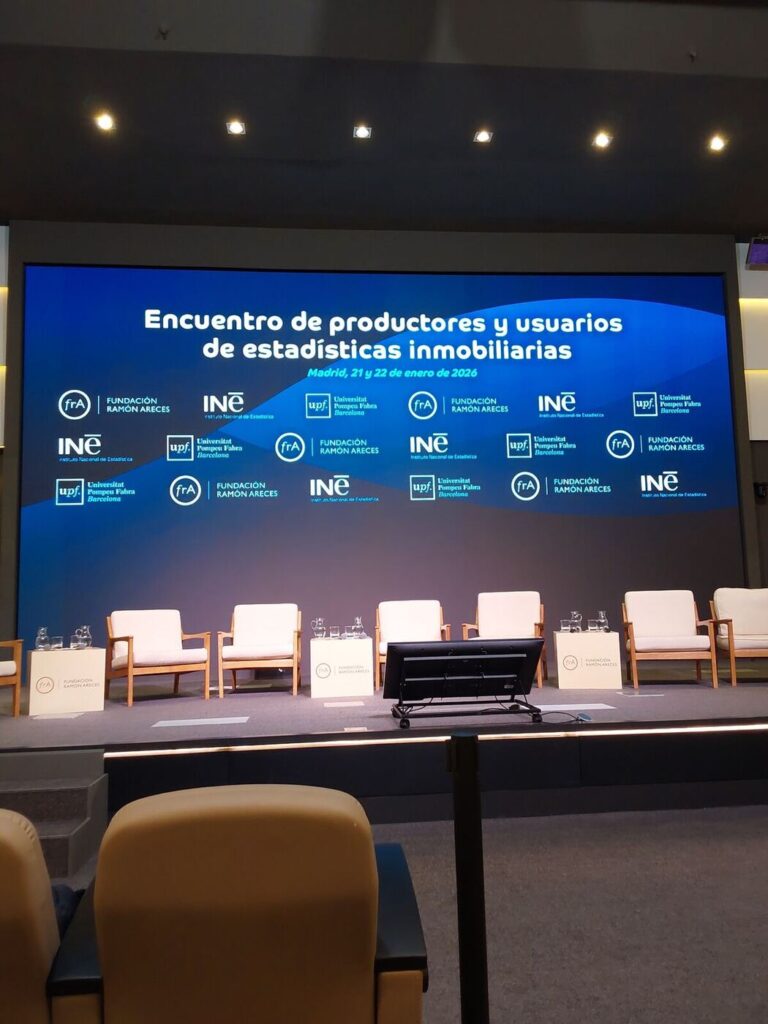
Fundación Ramón Areces · Instituto Nacional de Estadística · Universitat Pompeu Fabra · Madrid, 21 y 22 de enero de 2026
Durante dos jornadas, quienes producen las estadísticas de vivienda en España (INE, Ministerio de Vivienda, Agencia Tributaria, Banco de España, Notariado, Registradores, tasadoras, portales y agencias) se sentaron frente a quienes las usan cada día (universidades, promotores, consultoras, banca y administraciones). La conclusión fue clara: España tiene muchos datos y cada vez mejores, pero cada fuente mide una cosa distinta. Saber cuál usar, para qué y con qué cautelas es hoy la primera competencia de quien valora un inmueble.
Contenido
- El asunto: por qué se convocó este encuentro
- Siete ideas para valorar mejor
- Quién habló
- Jornada 1: oferta, precios, transacciones y viviendas vacías
- Jornada 2: alquiler y demanda
- Mapa de fuentes estadísticas
- Protocolos y checklist de valoración
- Lo que viene
- Las sesiones completas en vídeo
- Fuentes y enlaces
El asunto: por qué se convocó este encuentro
La vivienda se ha convertido en uno de los grandes problemas sociales del país, y con el interés ha crecido el número de índices: precios de oferta, de cierre, de escritura, de inscripción, de tasación, alquileres de portal, fiscales, de fianzas o bancarios. Cada semana la prensa publica cifras que parecen contradecirse (un 8 %, un 13 %, un 14 %…) cuando en realidad miden fenómenos distintos. El objetivo del encuentro, según su programa, era reflexionar sobre la capacidad de los indicadores disponibles para captar el mercado residencial y explorar cómo mejorar su calidad, su comparabilidad y su accesibilidad.
Fue el primer encuentro dedicado al inmobiliario de una serie que la Fundación Ramón Areces, el INE y la Universitat Pompeu Fabra ya habían celebrado sobre mercado de trabajo y turismo. Se enmarca en la Estrategia INE 2030 y reunió a más de 200 inscritos en la sede de la Fundación, en la calle Vitruvio de Madrid. El formato se repitió en las siete sesiones: primero hablaban los productores de datos y después una mesa de usuarios les planteaba qué necesitaban y qué echaban en falta. La primera jornada se celebró bajo el luto oficial por el accidente ferroviario de Córdoba, lo que obligó a algunos cambios en la inauguración.
Fechas: 21 de enero (9:00-18:00) y 22 de enero de 2026 (9:30-13:15)
Organizadores: Fundación Ramón Areces, Instituto Nacional de Estadística y Universitat Pompeu Fabra
Dirección académica: José García-Montalvo (UPF y Fundación Ramón Areces)
Formato: 7 sesiones temáticas, cada una con productores de datos y mesa de usuarios
Grabación: íntegra en el canal de YouTube de la Fundación (enlaces al final)
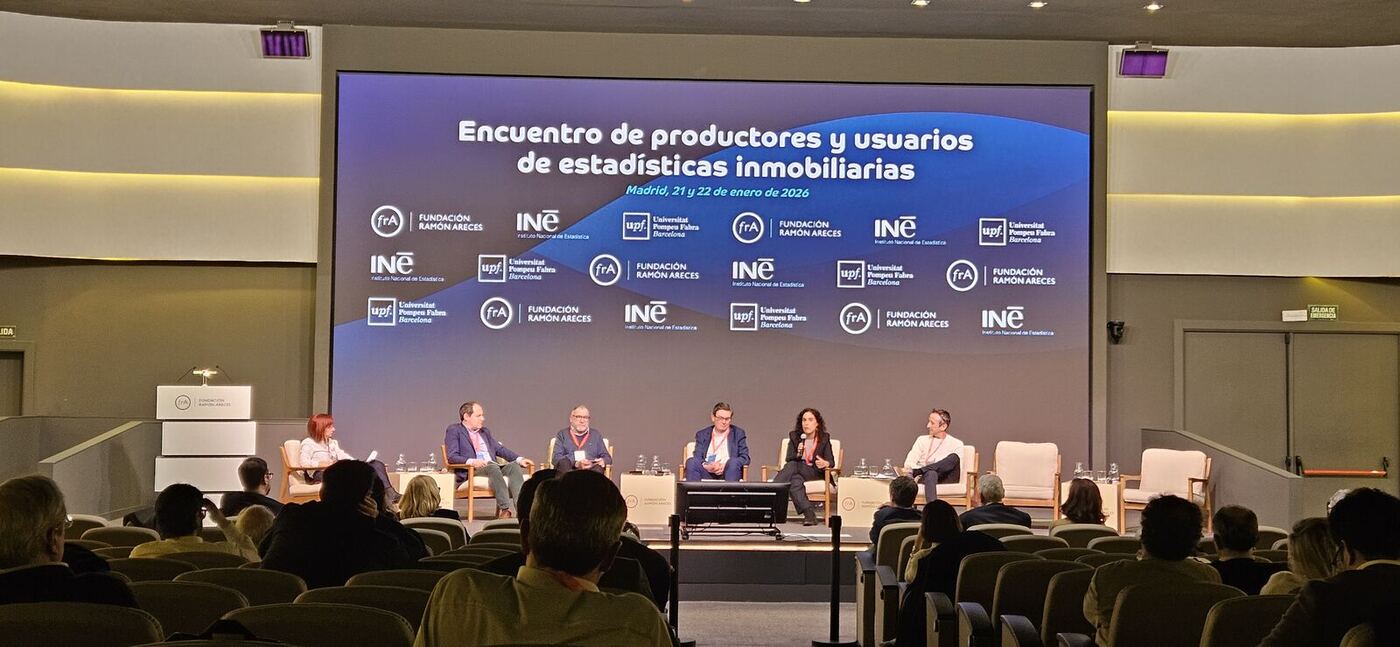
La sala de la Fundación Ramón Areces durante la sesión 5, dedicada a las viviendas vacías.
Siete ideas para valorar mejor
- Ancla el valor en el precio de cierre, no en el de oferta. La negociación media en 2025 fue del 6,2 % según Tecnocasa, y en casos puntuales llega al 30-40 % según el Notariado. En alquiler la brecha es mayor: en Barcelona, unos 25 €/m² en oferta frente a unos 16,5 €/m² en fianzas.
- Homogeneiza la superficie antes de comparar €/m². Notarios y Registro usan la superficie registral o catastral; SERPAVI, la construida catastral; la tasación, la comprobada (sin exteriores desde agosto de 2025); los portales, la anunciada.
- Los índices oficiales no saben si un piso está reformado. Ni el IPV, ni los notarios, ni los registradores lo recogen. Ese ajuste depende del valorador, y es donde más valor aporta.
- El IPV del INE sirve para indexar en el tiempo, nunca para fijar niveles. Para niveles locales, la gran novedad es el Portal Estadístico del Notariado: gratuito, mensual y con detalle por municipio o código postal.
- En alquiler, separa stock de flujo. SERPAVI, el IPVA y el IPC miden contratos vigentes, que incluyen rentas antiguas. La renta de un piso que sale hoy al mercado es más alta.
- La liquidez se puede medir y anticipa el ciclo. El tiempo de venta repuntó a 76 días en 2025 tras tocar mínimo en 2024, y solo el 16 % de las ventas tuvo rebajas de más del 12 %.
- La demanda estructural sigue fuerte. Se forman unos 284.000 hogares netos al año. Las viviendas vacías realmente movilizables en las ciudades rondan el 2 %, no el 8 % que se suele citar.
Quién habló
Más de treinta ponentes, la mayoría responsables directos de las estadísticas que se citan cada día. Cargos según el programa oficial.
| Ponente | Cargo e institución | Sesión |
|---|---|---|
| José García-Montalvo | Catedrático, Universitat Pompeu Fabra; Fundación Ramón Areces | Bienvenida, ponencia inicial, sesiones 6 y 7 |
| Elena Manzanera | Presidenta del Instituto Nacional de Estadística | Inauguración y conclusiones |
| David López Salido | Director General de Economía, Banco de España | Inauguración |
| Francisco David Lucas Parrón | Secretario de Estado de Vivienda y Agenda Urbana | Inauguración |
| Eduardo Aguilar | Director General de Análisis Económico, Ministerio de Economía | Moderador S1 |
| Laureano Matas | Secretario General, Consejo Superior de los Colegios de Arquitectos (CSCAE) | S1 |
| Jorge Vega | Subdirector General de Estadísticas Demográficas, INE | S1 y S5 |
| Miguel Baiget | Subdirector General de Suelo e Información, Ministerio de Vivienda (MIVAU) | S1 y S4 |
| José María Raya | Tecnocampus, Universitat Pompeu Fabra | Moderador S2; usuario S3 y S5 |
| Diego González | Director de Datavenues (Fotocasa) | S2 |
| Lázaro Cubero | Director de Estudios, Grupo Tecnocasa | S2 |
| Francisco Pérez | CEO de Culmia | Usuario S1-S2 |
| Jorge Galindo | EsadeEcPol | Usuario S1-S2 |
| Alberto Urtasun | Banco de España | Usuario S1-S2 |
| Javier Martín | Director General de Vivienda y Suelo, MIVAU | Moderador S3 |
| Cristina de la Fuente | Subdirectora adjunta de Estadísticas Coyunturales, INE | S3 |
| Enric Hernández | Director de Inteligencia de Datos e Innovación, Centro Tecnológico del Notariado | S3 |
| Jorge Dolç | Secretario General, Asociación Española de Análisis de Valor (AEV) | S3 |
| Miguel Solchaga | Metyis | Usuario S3 |
| Lorena Olmos | Universidad de Zaragoza | Usuaria S3 |
| Santiago Carbó | CUNEF Universidad | Moderador S4 |
| Iñaki Vázquez | Director del Servicio de Estadísticas Registrales, Colegio de Registradores | S4 |
| Javier Mencía | Estabilidad Financiera y Política Macroprudencial, Banco de España | S4 |
| Ignacio Ezquiaga | FUNCAS | Usuario S4 |
| Luis Díaz-Serrano | Universitat Rovira i Virgili | Usuario S4 |
| Dmitry Khametshin | Banco de España | Usuario S4 |
| Cristina Casaseca | Directora General de Estadísticas de Población, INE | Moderadora S5 |
| Marius Boada | Jefe de la Oficina Municipal de Datos, Ayuntamiento de Barcelona | S5 |
| Mario Yoldi | Director de Planificación y Procesos Operativos de Vivienda, Observatorio Vasco de la Vivienda | S5 |
| Inés Sandoval | Directora General de Planificación y Evaluación, MIVAU | Usuaria S5 |
| Alfredo Cristóbal | Director General de Estadísticas Económicas, INE | Moderador S6 |
| Rafael Frutos | Subdirector General, Agencia Estatal de Administración Tributaria | S6 |
| Ignacio González | Subdirector General de Estadísticas Coyunturales, INE | S6 |
| Pablo Cebrián | Director del Instituto de Estadística de Navarra | S6 |
| Oriol Aspachs | Director de Economía Española, CaixaBank Research | S6 |
| David López | Banco de España | Usuario S6 |
| Carles Sala | APCE Cataluña | Usuario S6 |
| Sandra Martín Mazo | Subdirectora adjunta de Estadísticas Demográficas, INE | S7 |
| José María Méndez | Jefe de Área de Condiciones de Vida, INE | S7 |
| Josep Anton Sánchez Cepeda | Área de Población y Territorio, IDESCAT | S7 |
| Juan Antonio Módenes | Centre d’Estudis Demogràfics, Universitat Autònoma de Barcelona | Usuario S7 |
| Enrique Martín | AFI | Usuario S7 |
| Joan Monras | UPF, CREI y Barcelona School of Economics | Usuario S7 |
Jornada 1: oferta, precios, transacciones y viviendas vacías
Inauguración: datos para hacer y evaluar políticas
Elena Manzanera (presidenta del INE) abrió con tres anuncios: un nuevo Comité Técnico Sectorial de Estadísticas Inmobiliarias en el Consejo Superior de Estadística, un Censo de Viviendas 2026 que se adelanta a lo que exige Europa y un nuevo reglamento europeo de estadísticas inmobiliarias que incluirá el inmobiliario comercial. Recordó que la normativa europea revisada permite ya a los institutos incorporar datos privados a la estadística oficial.
David López Salido (Banco de España) explicó por qué el banco central necesita estos datos: para la transmisión de la política monetaria (tipos hipotecarios y efecto riqueza) y para la estabilidad financiera. Pidió datos granulares y series de más de 20 años para comparar ciclos. El Banco tiene convenios con Registradores, Notariado y MIVAU.
Francisco David Lucas Parrón (secretario de Estado de Vivienda) presentó el objetivo de un «sistema estadístico público de vivienda» y sus piezas: el Observatorio de Vivienda y Suelo, el SERPAVI (más de 2,4 millones de arrendamientos con base tributaria) y el Sistema de Información Urbana, con información urbanística de casi 6.000 municipios donde vive el 98 % de la población.
«Algunas consideraciones sobre las estadísticas inmobiliarias»
José García-Montalvo marcó el tono del encuentro con cuatro ideas. Primera: tener muchas fuentes no es un problema si cada una se usa para lo que mide; el alquiler de oferta, por ejemplo, no se parece al real ni en nivel ni en tasa, pero anticipa los cambios de ciclo. Segunda: la publicación sucesiva de cifras distintas (oferta, tasación, IPV) en portada infla las expectativas; en un estudio en curso, el crecimiento de precios que percibe la gente es casi el doble del real. Tercera: la información disponible es desigual y los fenómenos son muy locales: «la disponibilidad estadística va por barrios». Cuarta: faltan estadísticas de expectativas de precios.
Advirtió contra las series empalmadas que encadenan tasación, oferta y transacción, y reivindicó la calidad del dato frente a la «pirotecnia econométrica».
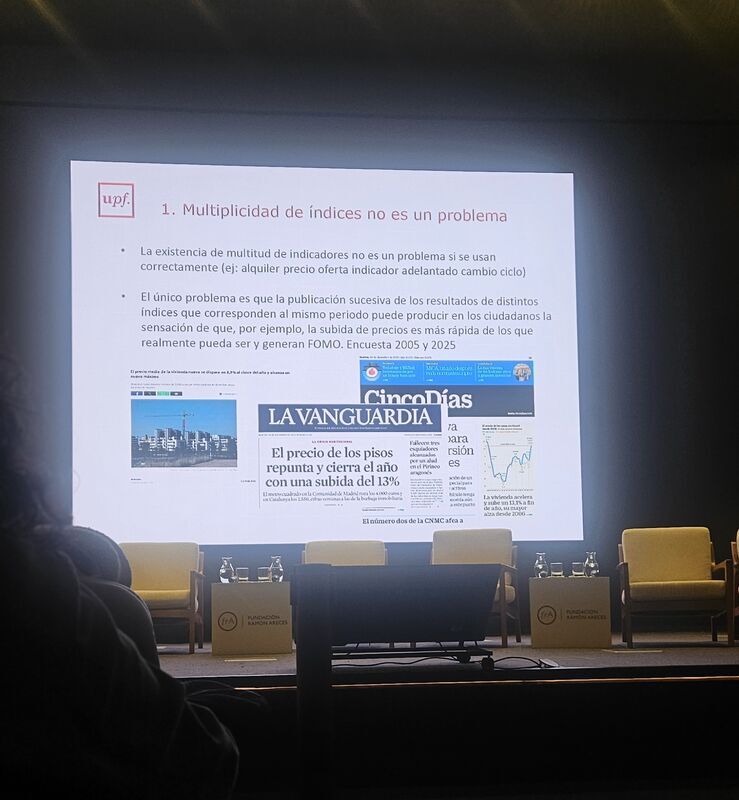
«La multiplicidad de índices no es un problema»: José García-Montalvo, con titulares de prensa que publican cifras distintas para el mismo fenómeno.
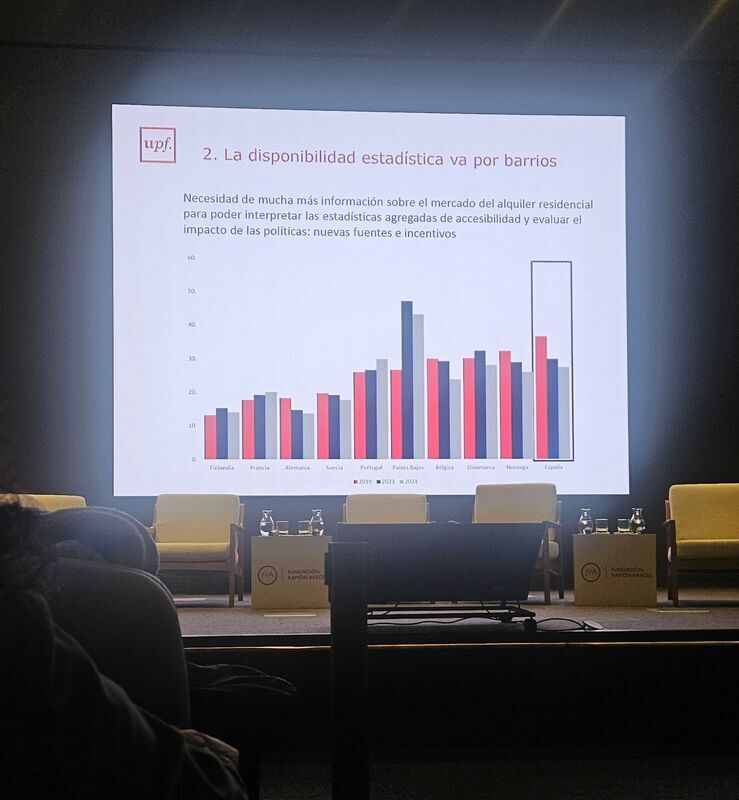
«La disponibilidad estadística va por barrios»: comparación internacional de la información disponible para evaluar la accesibilidad.
Sesión 1. Oferta de vivienda nueva y suelo
Moderó Eduardo Aguilar (Ministerio de Economía), que situó el reto: la población crece unas 500.000 personas al año.
Miguel Baiget (MIVAU) repasó las estadísticas de vivienda libre (iniciadas y terminadas, a partir de visados de arquitectos y aparejadores) y de vivienda protegida (calificaciones provisionales y definitivas). Anunció un estudio sobre grandes sectores residenciales con una primera cifra: suelo ya urbanizado para unas 500.000 viviendas. La estadística de licencias de obra mayor se está digitalizando y permitirá medir los plazos de tramitación por municipio.
Laureano Matas (CSCAE) recordó que los visados «no son una estadística, son datos reales», aunque cada uno de los 28 colegios visa de forma distinta. La obra nueva visada crecía en torno a un 3 % interanual. Propuso conectar visados, licencias y datos notariales para medir los plazos de cada fase.
Jorge Vega (INE) explicó el paso del censo de 2001, con 40.000 agentes, al censo de 2021 basado en registros (Catastro, IRPF y consumo eléctrico). El Censo de Viviendas 2026 se difundirá en el segundo semestre de 2027, con mejores registros: los datos de consumo eléctrico con referencia catastral han pasado de algo más del 30 % a casi el 60 %. El nuevo Padrón Online incorporará un identificador de vivienda que en la práctica es la referencia catastral.
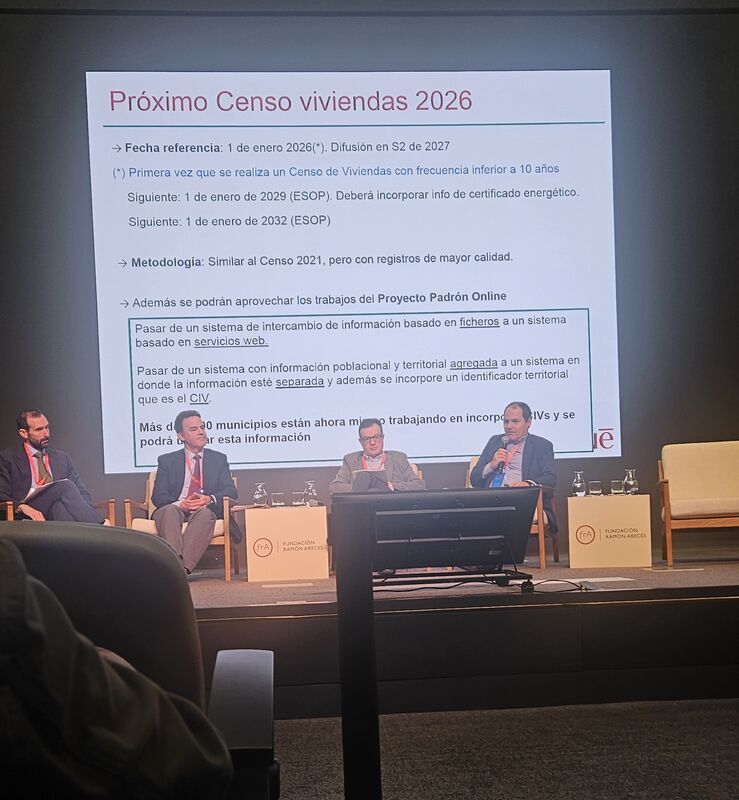
Próximo Censo de Viviendas 2026 (INE): fecha de referencia 1 de enero de 2026 y difusión en el segundo semestre de 2027.
Sesión 2. Oferta de vivienda usada
Moderó José María Raya (Tecnocampus-UPF), que pidió a los ponentes centrarse en lo que aportan frente a la estadística oficial: frecuencia, descuentos y velocidad de venta.
Diego González (Datavenues, Fotocasa) presentó los datos de portal: millones de anuncios georreferenciados y, sobre todo, datos de demanda (visitas, contactos, favoritos) con los que construyen un mapa de calor por barrio y sección censal. Criticó que los 5 o 6 testigos que exige la normativa de tasación son estadísticamente débiles.
Lázaro Cubero (Tecnocasa) aportó lo que nadie más tiene: el precio de salida y el de cierre del mismo inmueble, recogidos por unas 1.000 oficinas desde 2004 junto con la UPF. En 2025 la negociación media fue del 6,2 %, la más baja en 18 años. El 27 % de las viviendas se vendió al precio inicial y solo el 16 % con rebajas de más del 12 %; en 2012 esa proporción llegó al 68 %. El comprador con hipoteca negoció en torno a un 5 % y el inversor al contado, un 9 %.
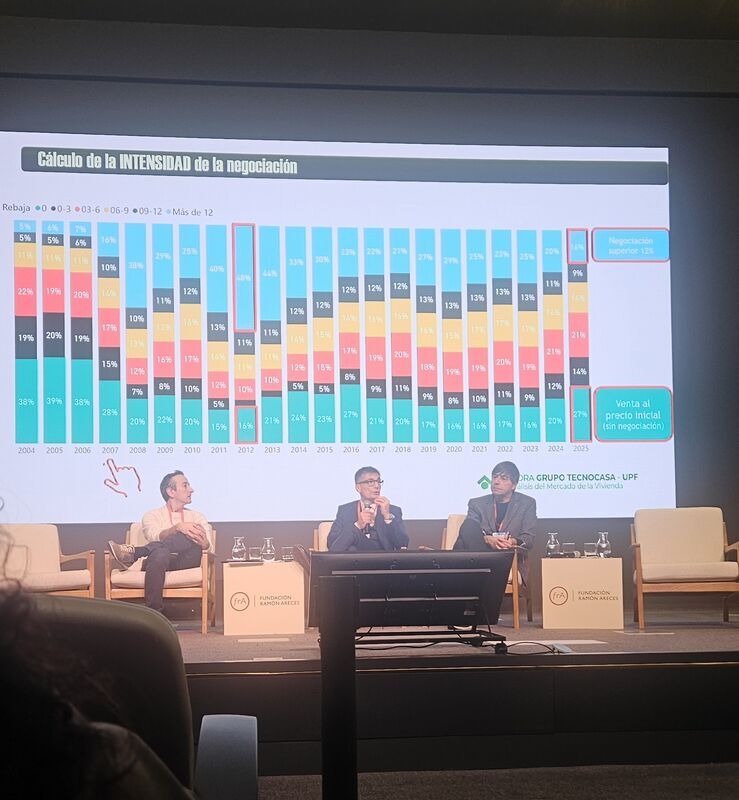
Intensidad de la negociación, 2004-2025 (Cátedra Grupo Tecnocasa-UPF). En 2025, el 27 % de las ventas se cerró sin rebaja.
El tiempo de venta, desde el encargo hasta el contrato privado, es un indicador adelantado del precio:
| Año | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|
| Días | 86 | 88 | 91 | 94 | 90 | 81 | 75 | 73 | 76 |
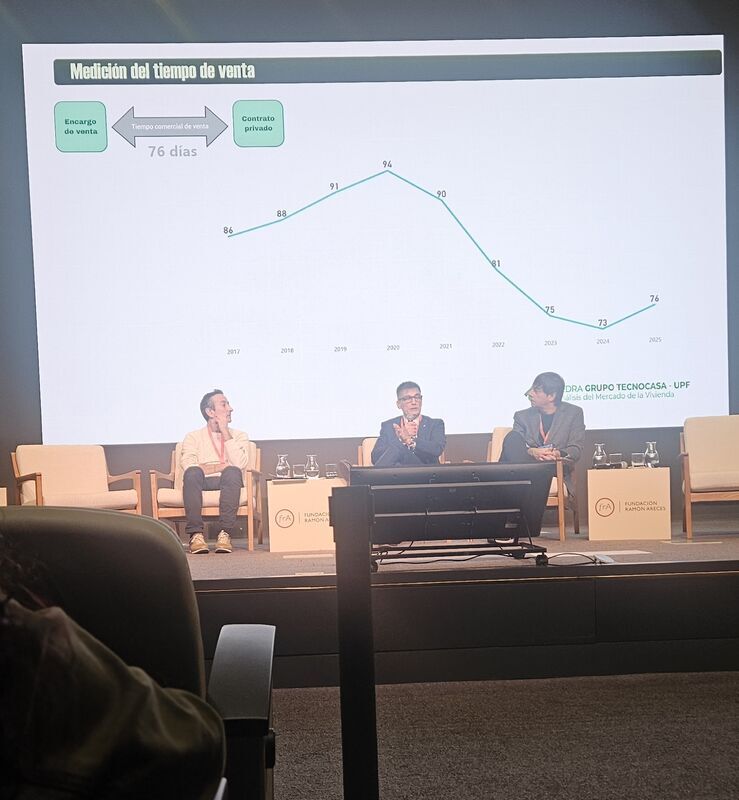
Tiempo de venta en días (Tecnocasa-UPF). El repunte de 2025 puede anticipar una desaceleración.
Mesa de usuarios de las sesiones 1 y 2
Francisco Pérez (Culmia) explicó cómo decide un promotor sobre un suelo: además de TIR y margen, el ritmo de ventas local. Señaló que no existe una fuente fiable del coste de construcción por m² y que en Barcelona el alquiler de oferta ronda los 25 €/m² frente a 16,5 €/m² en fianzas. Según el portal de suelo de ASPRIMA, Madrid tiene suelo listo para licencia equivalente a unas tres veces su producción anual. Jorge Galindo (EsadeEcPol) pidió un panel que siga cada vivienda desde la licencia hasta su terminación. Alberto Urtasun (Banco de España) advirtió que los indicadores de oferta sirven para ver tendencias, no para cuantificar niveles, y que del stock vacío o sin vender no se conocen las características.
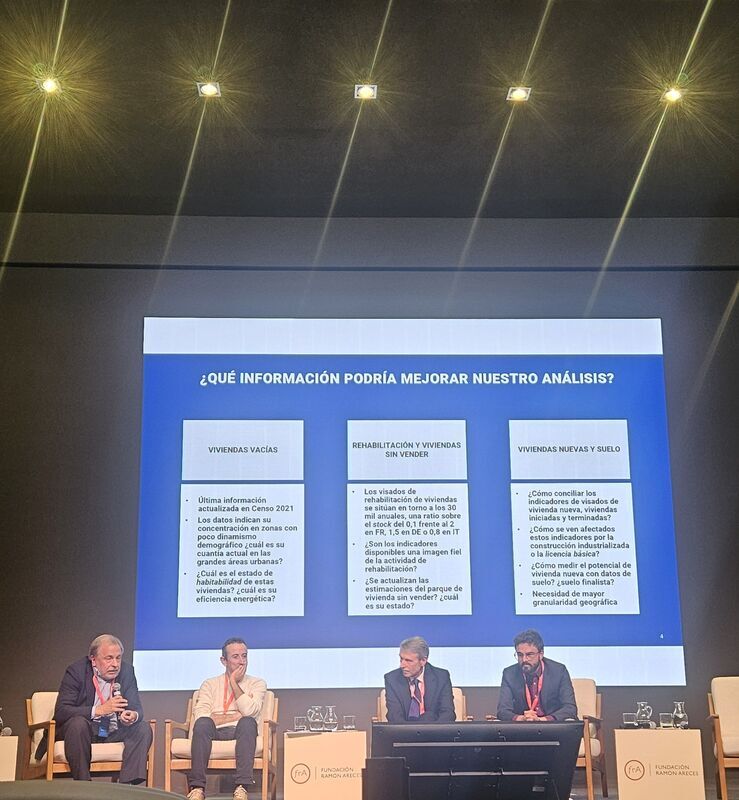
Lo que pide el Banco de España: datos de viviendas vacías, rehabilitación (unos 30.000 visados al año, 0,1 % del parque frente al 2 % de Francia) y suelo.
Sesión 3. La medición del precio de la vivienda
Moderó Javier Martín (director general de Vivienda y Suelo, MIVAU), que planteó el problema de comunicar al ciudadano qué mide cada estadística.
Cristina de la Fuente (INE) explicó el Índice de Precios de Vivienda: precios de compraventa de vivienda libre a partir de la base notarial, que cubre el 90-95 % de las operaciones. Combina regresión hedónica con estratificación (11 características y unas 40.000 tipologías) y se calcula como un Laspeyres encadenado. Mide variaciones, no niveles, y no recoge si la vivienda está reformada. El INE estudia publicarlo antes, con frecuencia mensual y con más detalle territorial.
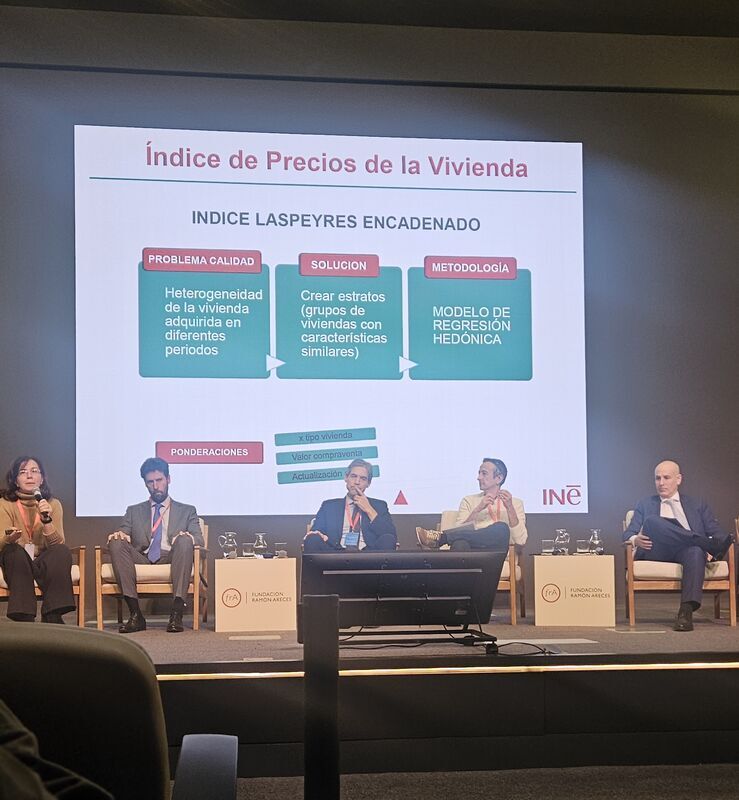
Metodología del IPV: estratos de viviendas similares y modelo de regresión hedónica para controlar la calidad.
Enric Hernández (Centro Tecnológico del Notariado) presentó el Portal Estadístico del Notariado, abierto en octubre de 2025: precios de cierre, gratuitos, por municipio o por una zona de unos 5 km², con series de hasta 12 años. Según sus datos, la diferencia entre oferta y cierre puede llegar al 30-40 %, y solo un 8 % de las compraventas es de vivienda nueva.
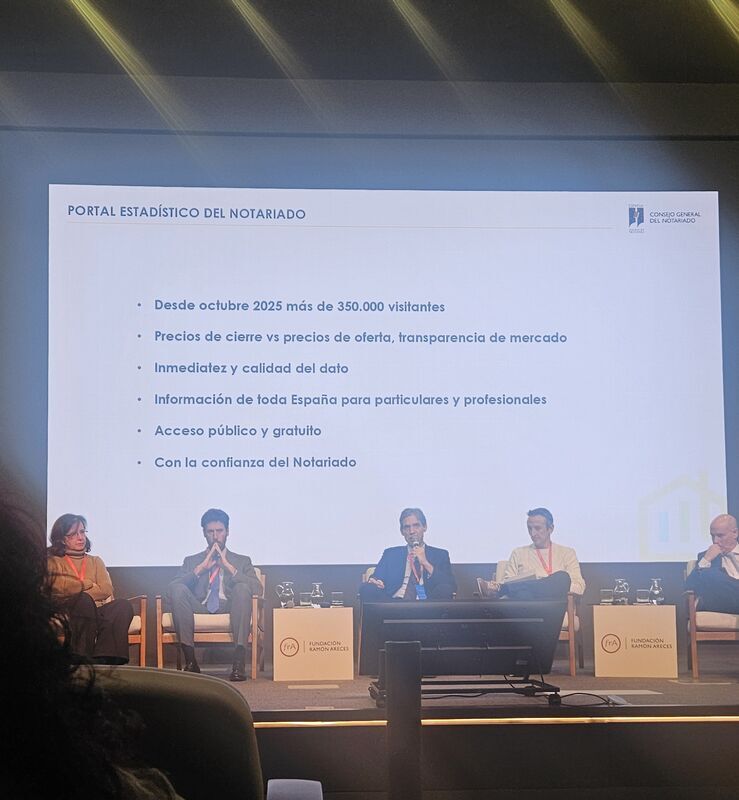
Portal Estadístico del Notariado: más de 250.000 visitantes desde su apertura en octubre de 2025.
Jorge Dolç (AEV) explicó que las 21 sociedades de tasación asociadas (un 85 % de la actividad) trabajan con superficie comprobada por un técnico. Advirtió que no se pueden comparar estadísticas que usan superficies distintas y anunció un estándar de la AEV con coeficientes de conversión. Detalló los cambios de la Orden ECO desde el 12 de agosto de 2025: indicadores climáticos, eficiencia energética separada y exteriores fuera de la superficie útil.
En la mesa de usuarios, José María Raya recordó que existen al menos cuatro precios (oferta, agencia, notarial y tasación) y pidió el historial de ventas de cada vivienda. Miguel Solchaga (Metyis) resumió qué usar para cada objetivo: precios de cierre para ver el mercado, tasación para un inmueble concreto y microdatos para carteras. Lorena Olmos (Universidad de Zaragoza) pidió más desagregación del IPV en zonas tensionadas.
Vídeo: debate en el escenario al cierre de la mañana del 21 de enero.
Sesión 4. Transacciones e hipotecas
Moderó Santiago Carbó (CUNEF). Iñaki Vázquez (Registradores) presentó una estadística censal de unos 2,3 millones de transacciones al año, unas 700.000 compraventas de vivienda en 2025. Detalló cómo depuran: quitan el 2 % superior e inferior, las operaciones de más de 5-6 M€ y los valores fuera de 15-12.000 €/m². Anunció que los microdatos de compraventas e hipotecas estarán en el BELab del Banco de España para investigadores. Recordó que el Registro va unos 45 días por detrás del Notariado.
Miguel Baiget presentó la estadística de transacciones del MIVAU (todos los municipios, desde 2004) y la de precios de suelo, que mezcla solares y urbanizable y no sirve como comparable local. Javier Mencía (Banco de España) presentó el índice de precios de inmuebles comerciales: hedónico, desde 2014, para locales, oficinas y naves. Las naves suben más por la logística; en conjunto, el comercial estaría por debajo de su valor de equilibrio, al contrario que el residencial.
En la mesa, Ignacio Ezquiaga (FUNCAS) destacó que hay casi 7 millones de viviendas con planeamiento aprobado pendientes de edificar. Luis Díaz-Serrano (URV) reclamó microdatos abiertos como los de la Home Mortgage Disclosure Act estadounidense. Dmitry Khametshin (Banco de España) pidió indicadores de liquidez: tiempo hasta la reventa, descuento oferta-cierre y rotación sobre el stock.
Sesión 5. La medición de las viviendas vacías
Moderó Cristina Casaseca (INE). Fue la sesión que más desmontó un tópico.
Jorge Vega (INE) explicó el método del censo de 2021: una vivienda es vacía si no tiene contrato de luz o consume el equivalente a menos de 15 días al año (modelo 159 de la Agencia Tributaria). Es objetivo y de cobertura casi total, pero sensible al umbral, y en 2021 se midió en plena pandemia.
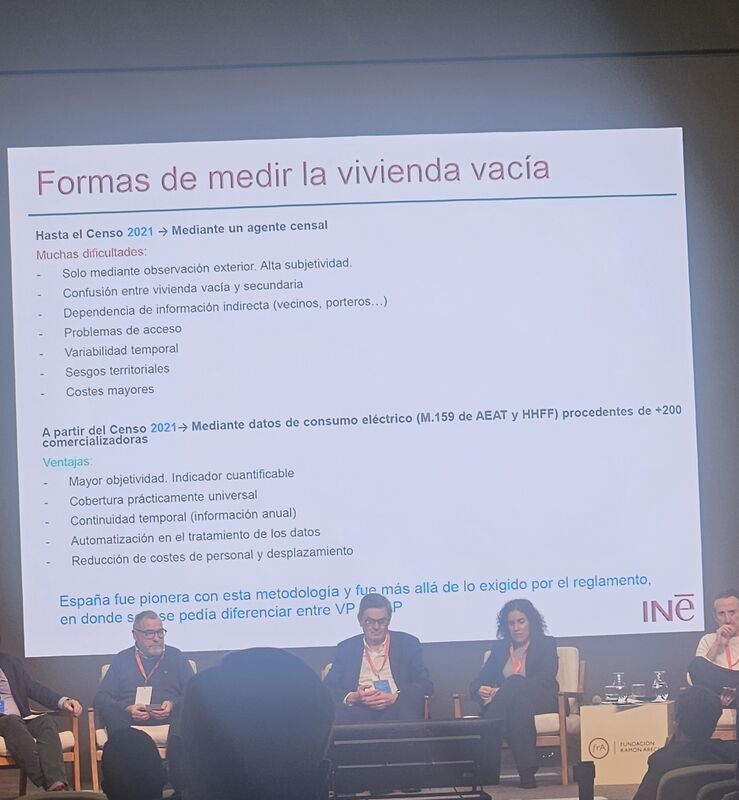
Del agente censal al consumo eléctrico: España fue pionera en medir así la vivienda vacía (INE).
Marius Boada (Ayuntamiento de Barcelona) contó el censo municipal de viviendas vacías de 2016-2019: se visitaron 103.864 viviendas y se localizaron 10.052 con indicios de estar vacías, el 1,22 % del parque, frente a unas 88.000 que daba el censo de 2011. Su encuesta sociodemográfica revela además que el Catastro cuenta unas 835.000 viviendas en la ciudad cuando hay unas 722.000 reales.
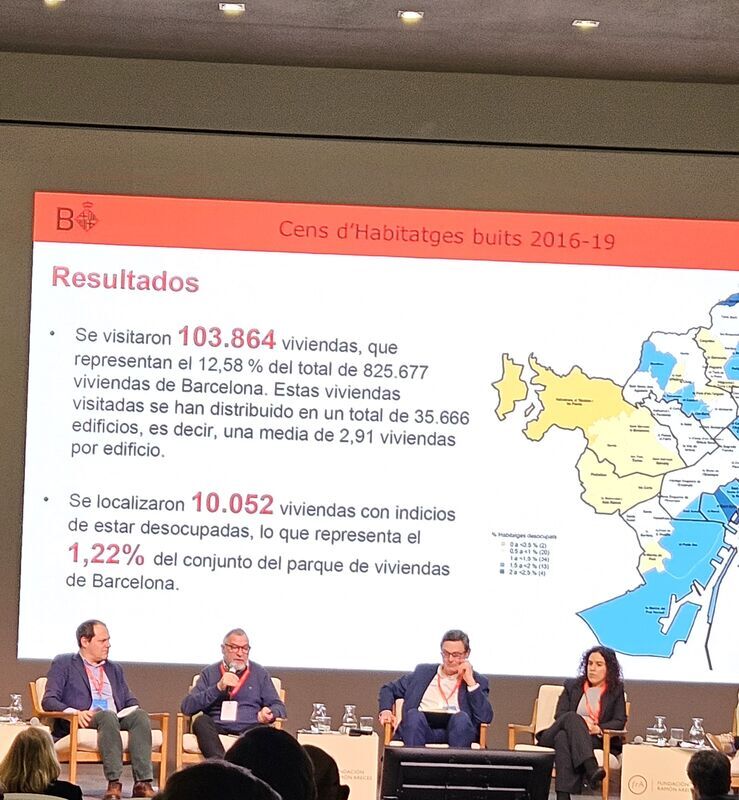
Barcelona, Cens d’Habitatges Buits 2016-2019: 1,22 % de viviendas con indicios de estar desocupadas.
Mario Yoldi (Observatorio Vasco de la Vivienda) presentó una encuesta bienal con 33 años de serie, puerta a puerta en 750 secciones censales. En 2023, el 4 % de las viviendas familiares estaba deshabitado y solo un 2,4 % era realmente gestionable para programas como Bizigune. El perfil: viviendas de más de 50 años, pequeñas y de particulares que no alquilan por miedo.
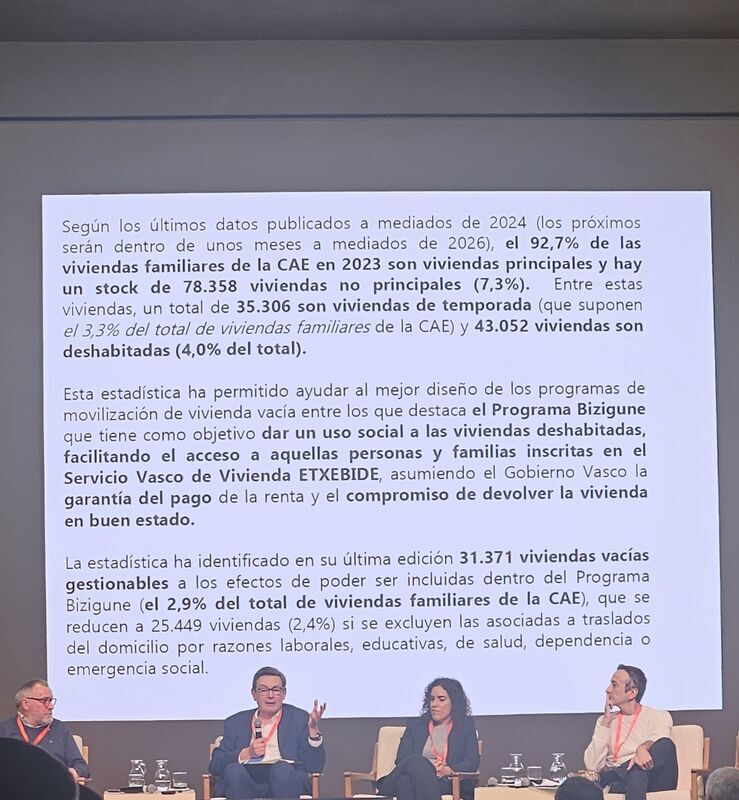
Euskadi 2023: 92,7 % de viviendas principales, 43.052 deshabitadas (4,0 %) y 25.449 gestionables (2,4 %).
Vídeo: intervención del Observatorio Vasco de la Vivienda sobre alcance y resultados de su encuesta.
En la mesa, Inés Sandoval (MIVAU) anunció un programa de movilización de vivienda vacía en el nuevo Plan Estatal y pidió datos anuales por distrito. José María Raya concluyó que las fuentes locales convergen en torno al 2 %, frente al 8 % del censo en grandes municipios: la vivienda vacía movilizable no cubre el déficit, «hay que construir, y mucho».
Vídeo: mesa de usuarios y debate de la sesión 5.
Jornada 2: alquiler y demanda
Sesión 6. Estadísticas del mercado de alquiler
Moderó Alfredo Cristóbal (INE). Fue la sesión más técnica y la más útil para quien gestiona alquileres.
Rafael Frutos (Agencia Tributaria) explicó que, cruzando Catastro e IRPF, se puede reconstruir casi todo el parque. De 24,09 millones de inmuebles con vivienda, 13,24 millones son vivienda habitual del propietario, 6,21 millones están a disposición de sus propietarios y unos 3,2 millones se alquilan como vivienda habitual. El SERPAVI se basa en unos 2,6 millones de referencias catastrales con reducción por arrendamiento de vivienda habitual. Publica mediana, P25 y P75 por sección censal (con más de 10 testigos) desde 2011. Su gran laguna son las sociedades, que no declaran por esa vía.
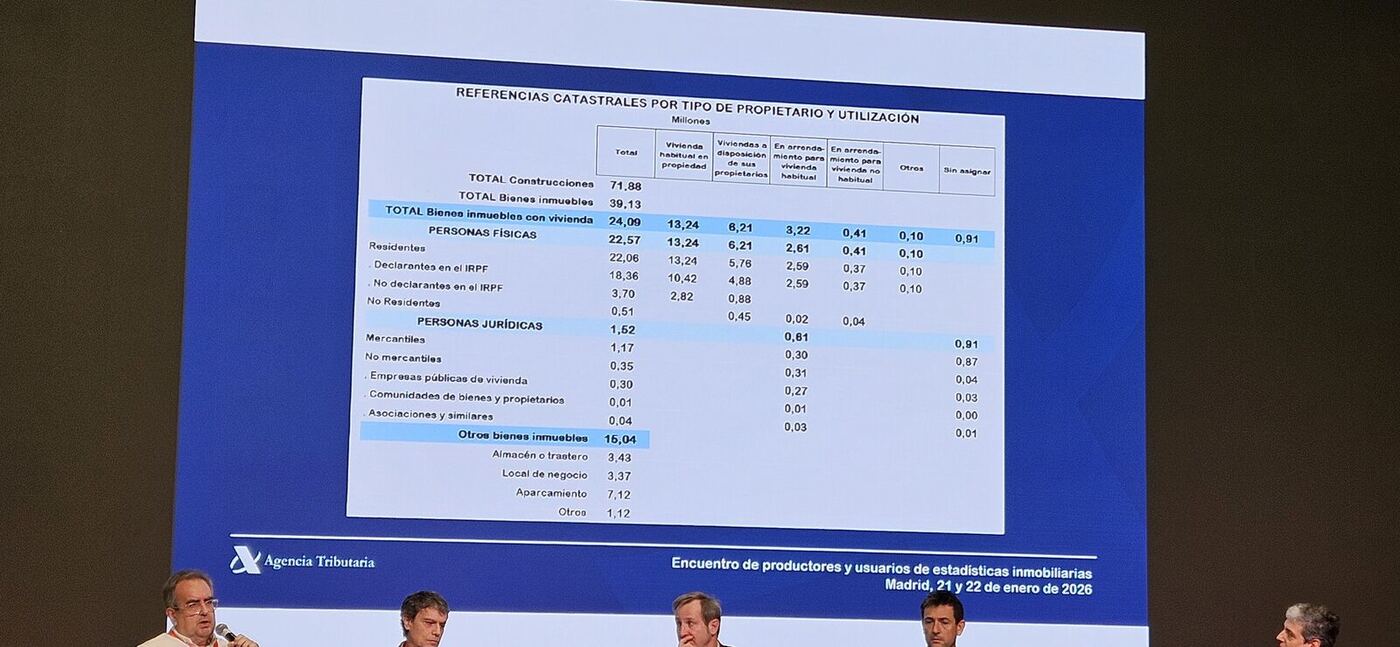
Referencias catastrales por tipo de propietario y uso, en millones (Agencia Tributaria). Las personas jurídicas solo suman 1,52 millones de inmuebles con vivienda.
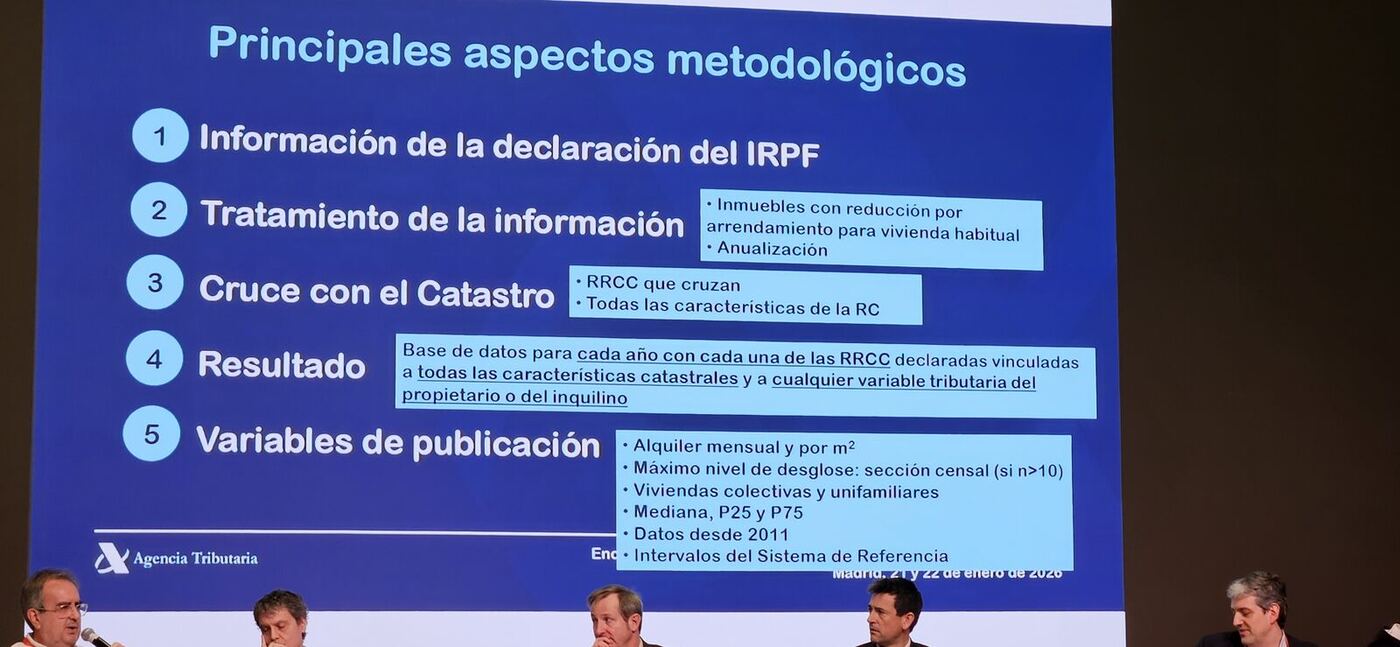
Metodología del sistema de referencia: IRPF, anualización, cruce con Catastro y publicación por sección censal.
Ignacio González (INE) mostró por qué el alquiler es tan difícil de medir: no hay un marco completo de viviendas en alquiler. El IPC de alquiler sigue unas 5.000 viviendas encuestando al inquilino y apenas incorpora contratos nuevos. El IPVA, experimental, usa unos 2,5 millones de registros fiscales y 12.000 estratos, pero es anual, llega tarde y no incluye País Vasco ni Navarra. En 2023 el IPC de alquiler subió un 2,0 %, el IPVA un 2,6 %, Fotocasa un 5,7 % e idealista un 10,1 %.
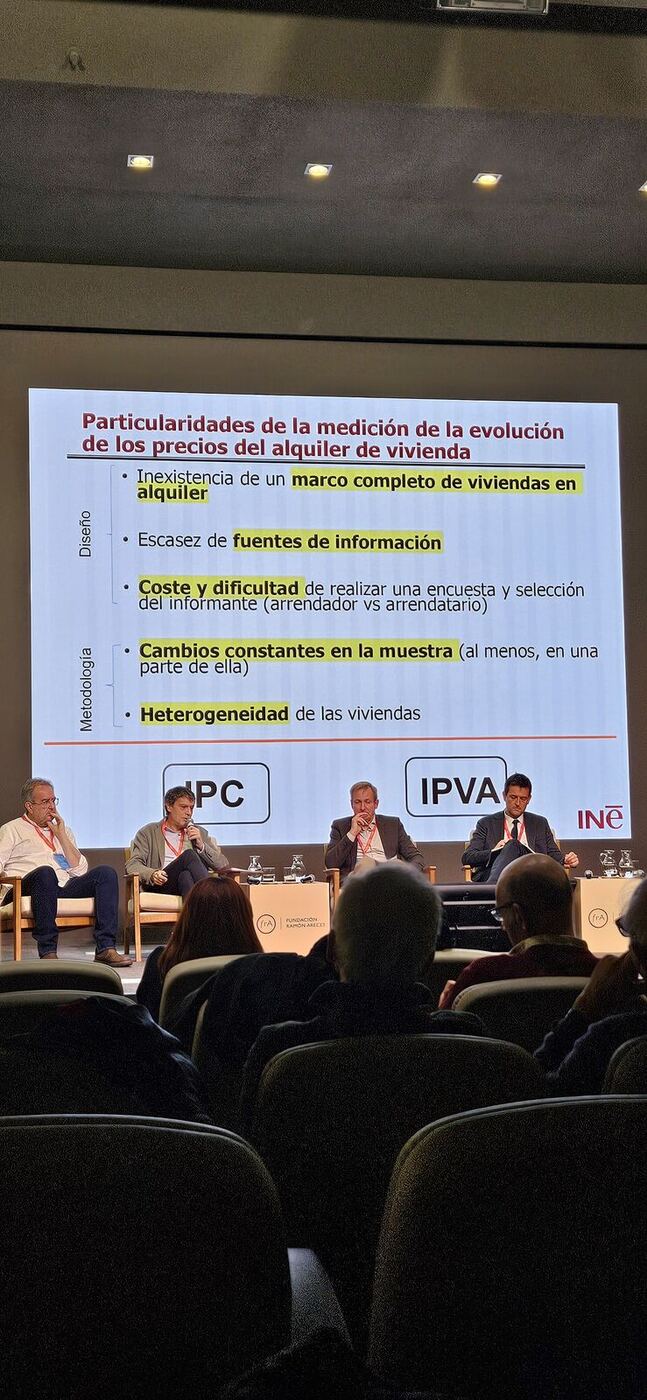
Las dificultades de medir el alquiler: sin marco de viviendas, pocas fuentes, muestras cambiantes y viviendas heterogéneas (INE).
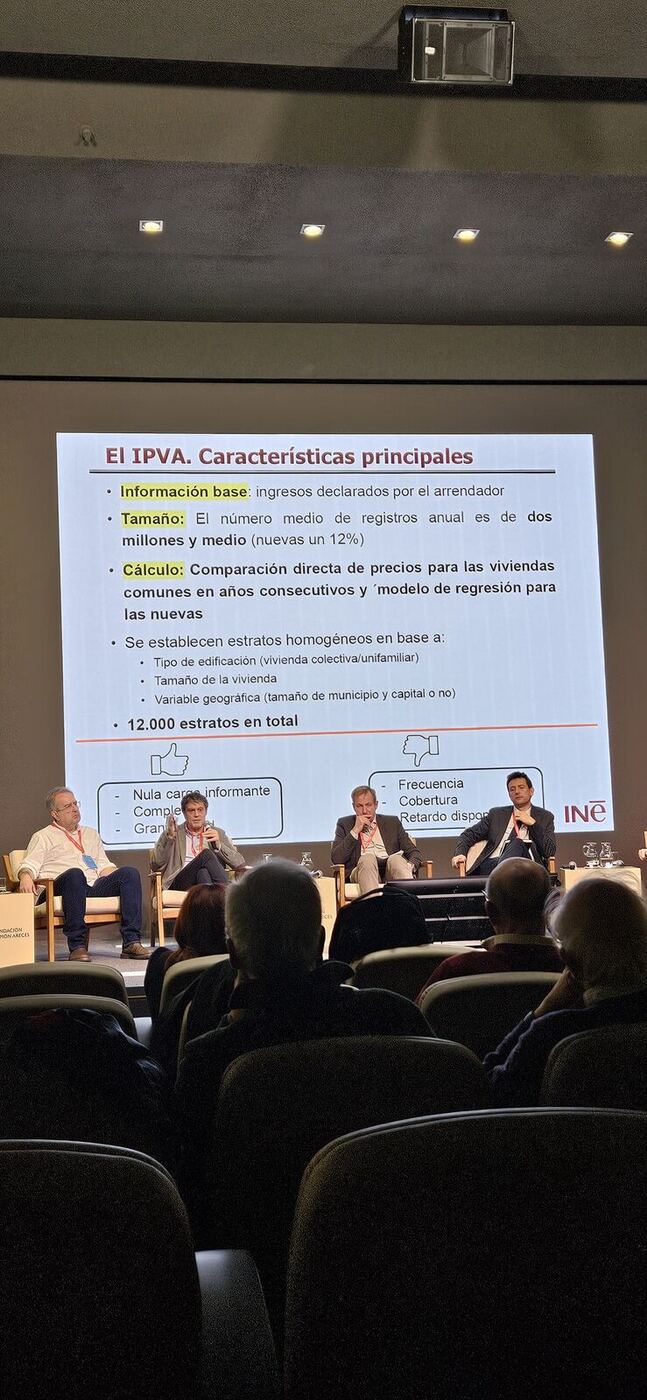
El IPVA: ingresos declarados por el arrendador, unos 2,5 millones de registros al año y 12.000 estratos.
Pablo Cebrián (Instituto de Estadística de Navarra) explicó cómo se integró el régimen foral y avisó de un sesgo: son medianas del stock, con rentas antiguas, y quedan por debajo de lo que paga un inquilino nuevo. Oriol Aspachs (CaixaBank Research) presentó un indicador a partir de recibos domiciliados: mensual y de baja latencia, validado frente al SERPAVI, pero que no capta el salto de renta al cambiar de inquilino. En diciembre de 2025 marcaba un +2,4 %, igual que el IPC.
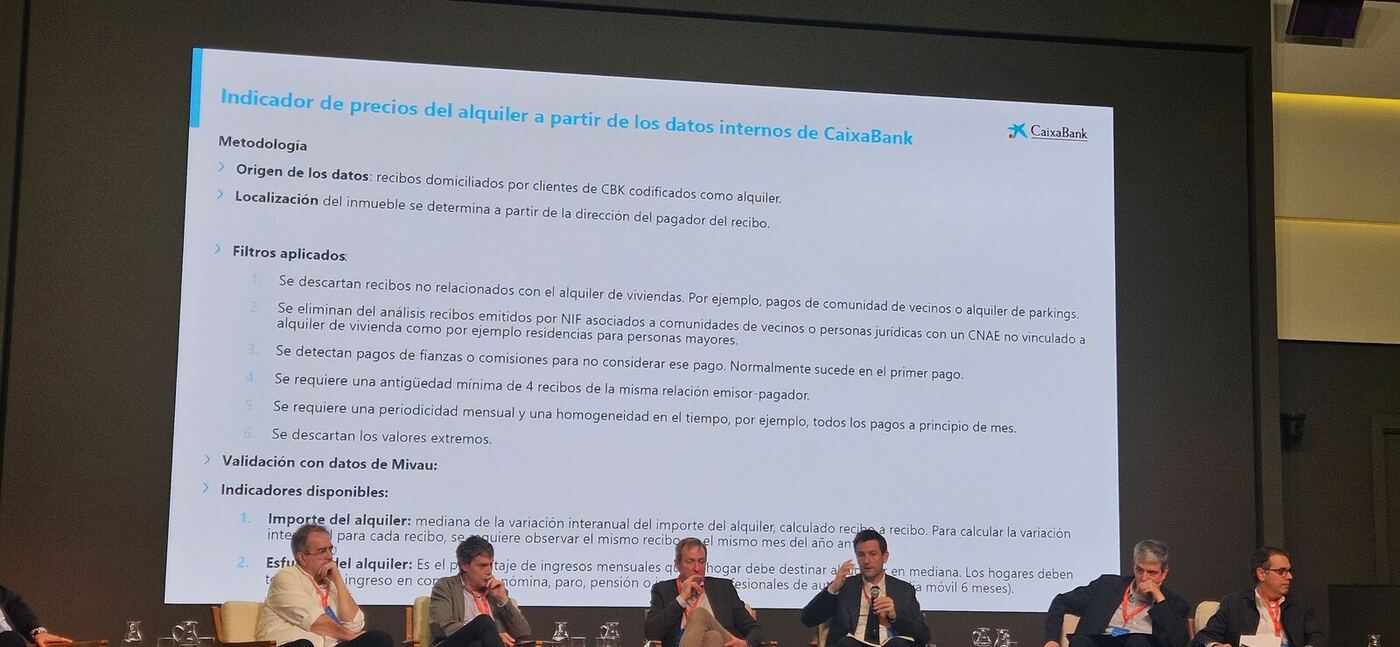
Indicador de precios del alquiler de CaixaBank Research: recibos domiciliados, filtros y validación con los datos del MIVAU.
En la mesa de usuarios, David López (Banco de España) resumió el problema: se comparan precios medios del stock con precios de entrada, y faltan datos de flujos (contratos nuevos y renovaciones), de sociedades y de los territorios forales.
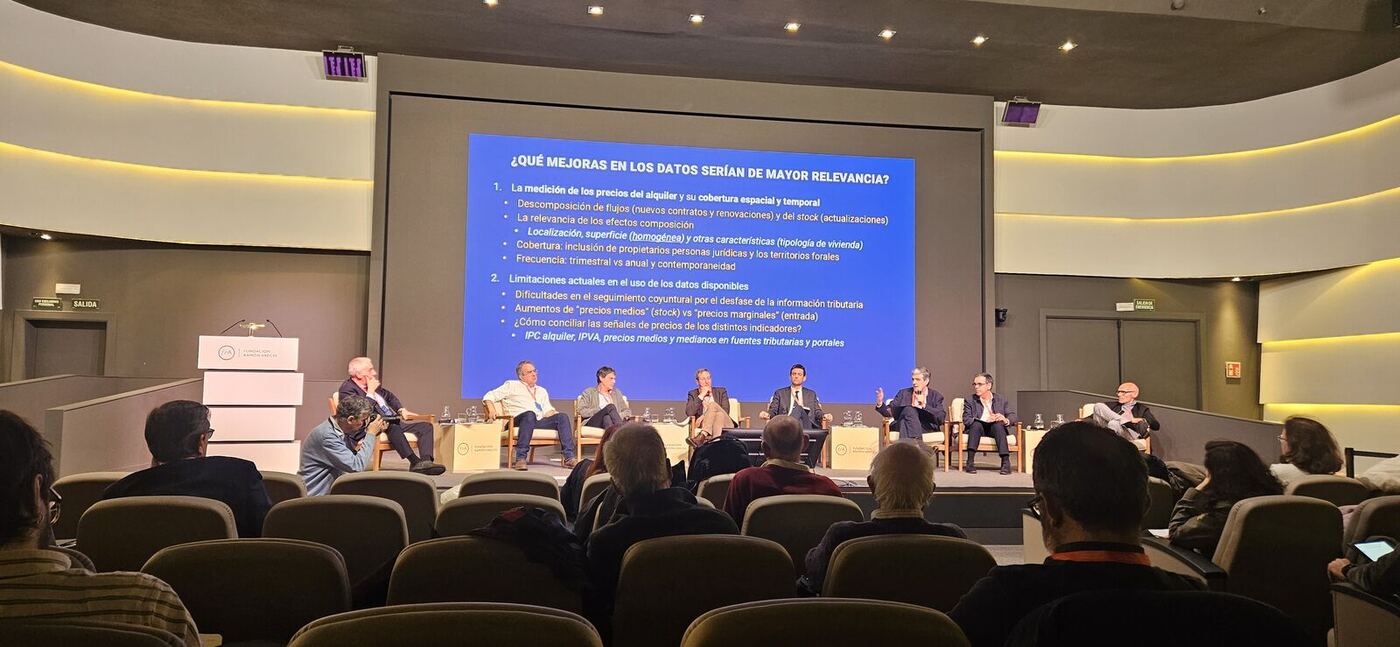
Las prioridades del Banco de España para el alquiler: flujos frente a stock, efecto composición, cobertura y frecuencia.
Carles Sala (APCE Cataluña) defendió las fianzas como fuente y presentó un ejercicio con 14 viviendas ofertadas en Barcelona en febrero de 2024. Aplicando el SERPAVI, solo 2 quedaban dentro del margen y el resto tendría que bajar la renta un 20 % de media (entre un 4 % y un 42 %). Con el índice catalán por rangos, 6 de 14 cumplían y la bajada media era del 12 %. Cerró con los indicadores que faltan: duración de los contratos, percentiles, rotación, renovación y tiempo de vacancia.
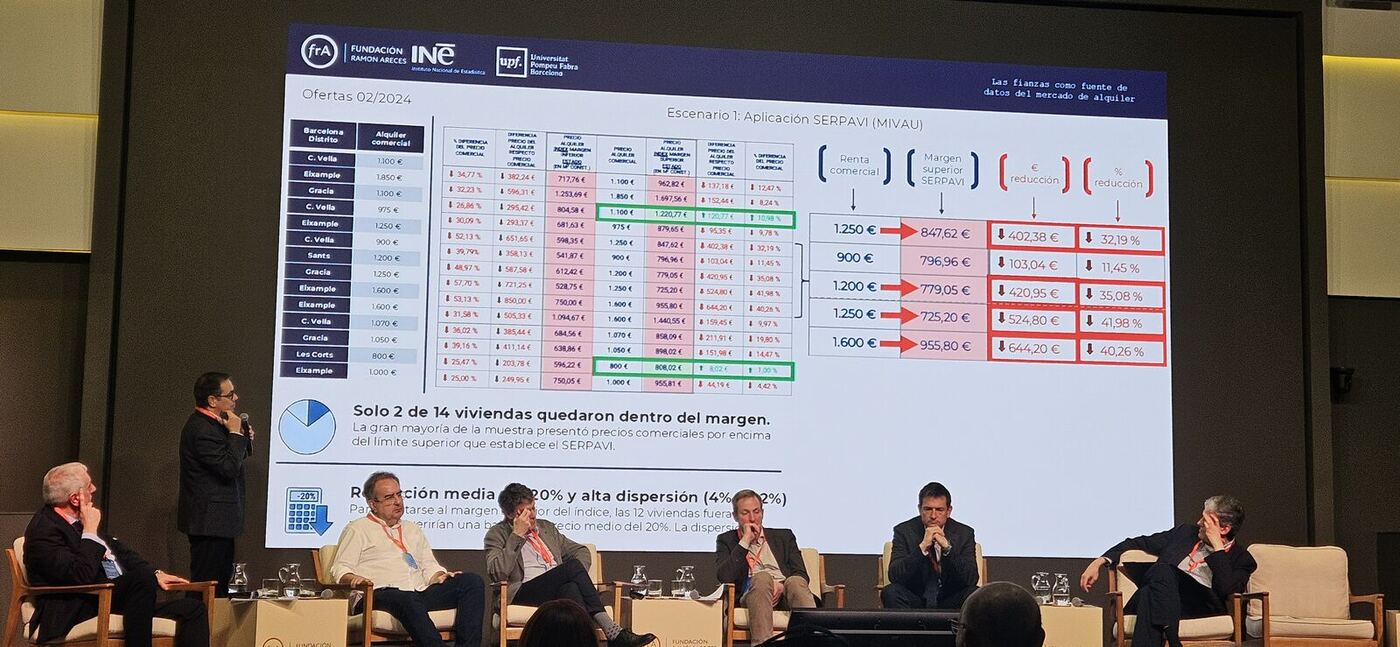
Aplicación del SERPAVI a 14 ofertas de Barcelona: solo 2 quedaban dentro del margen (APCE Cataluña).
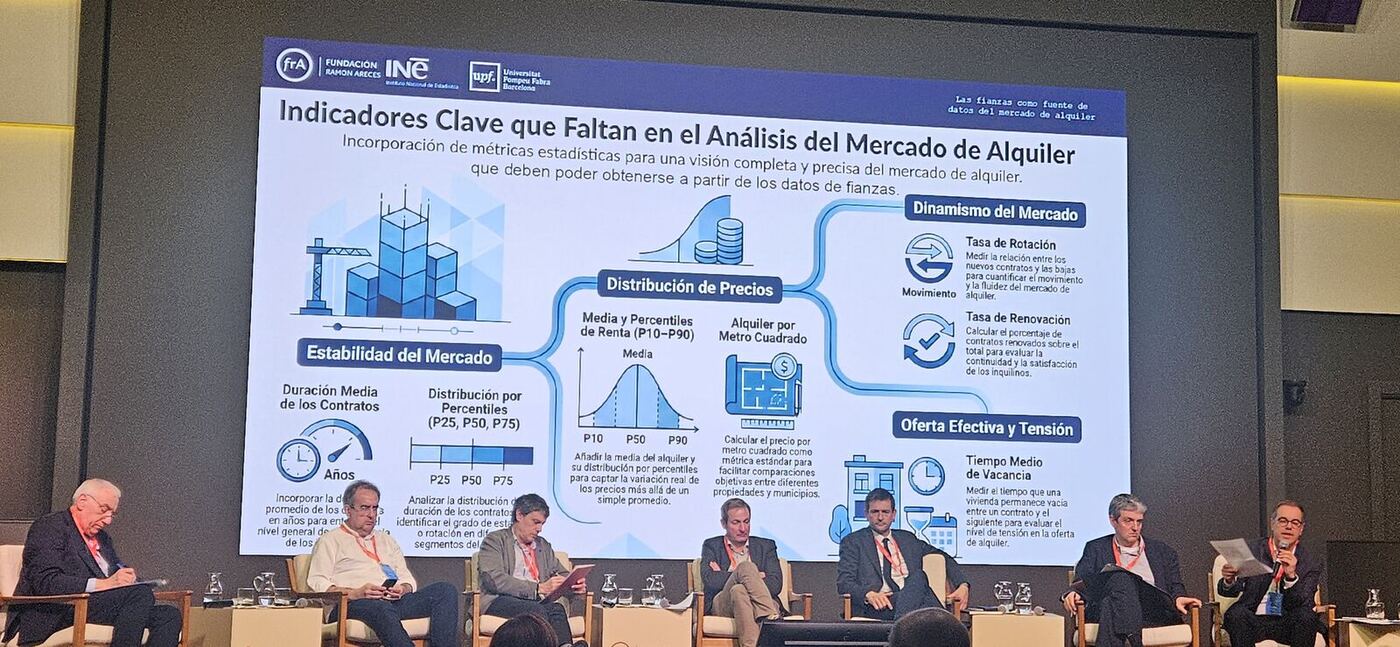
Indicadores clave que faltan en el análisis del alquiler: estabilidad, distribución de precios, dinamismo y tensión.
José García-Montalvo advirtió que en Cataluña solo se deposita en torno a la mitad de las fianzas y propuso un registro de contratos de alquiler. Frutos respondió que cruzar fianzas con referencias catastrales es «un pequeño desastre» y propuso usar el marco fiscal para ampliar la muestra del IPC de 5.000 a más de 100.000 viviendas.
Sesión 7. La medición de la demanda
Moderó José García-Montalvo. Sandra Martín Mazo (INE) explicó el nuevo calendario: censo anual de población a partir del padrón y censo de viviendas cada cinco años a partir del Catastro. Las proyecciones prevén pasar de 19,3 a 23 millones de hogares en 15 años, con los unipersonales del 28 % al 34 %. Pidió usar la composición más que la cifra absoluta.
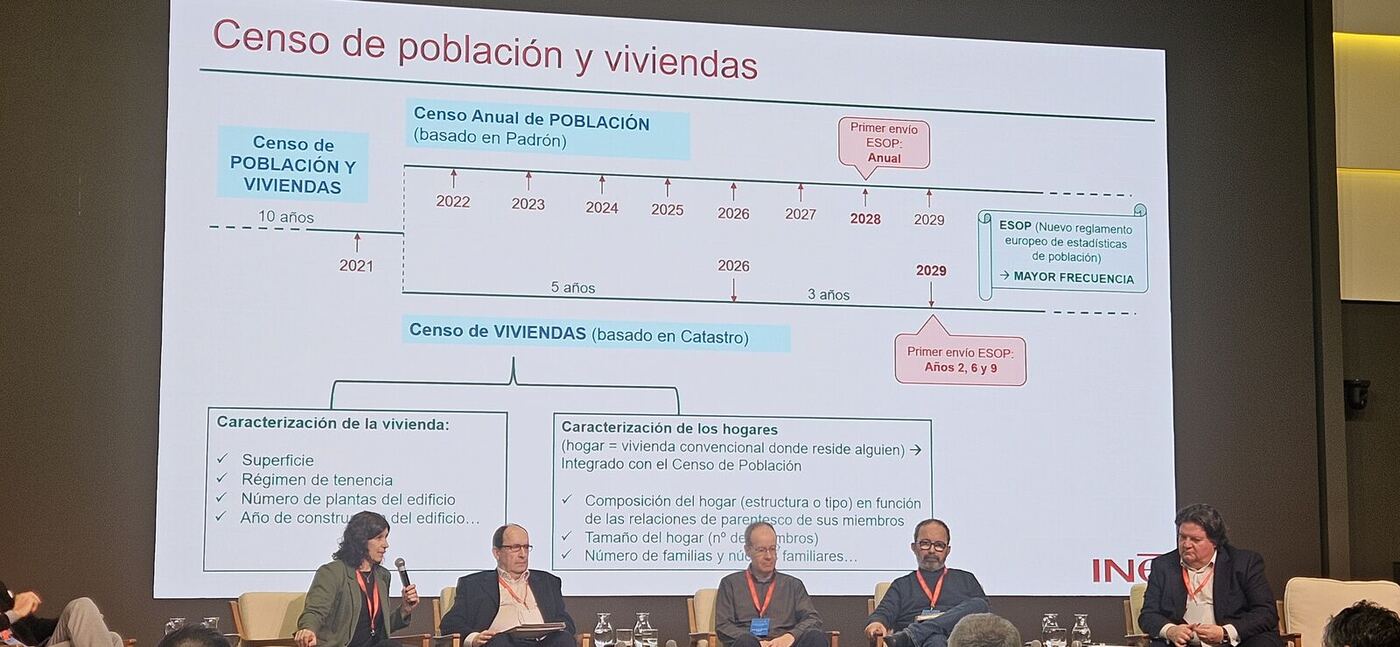
Censo anual de población (padrón) y censo de viviendas (Catastro): del dato cada diez años a tres datos por década.
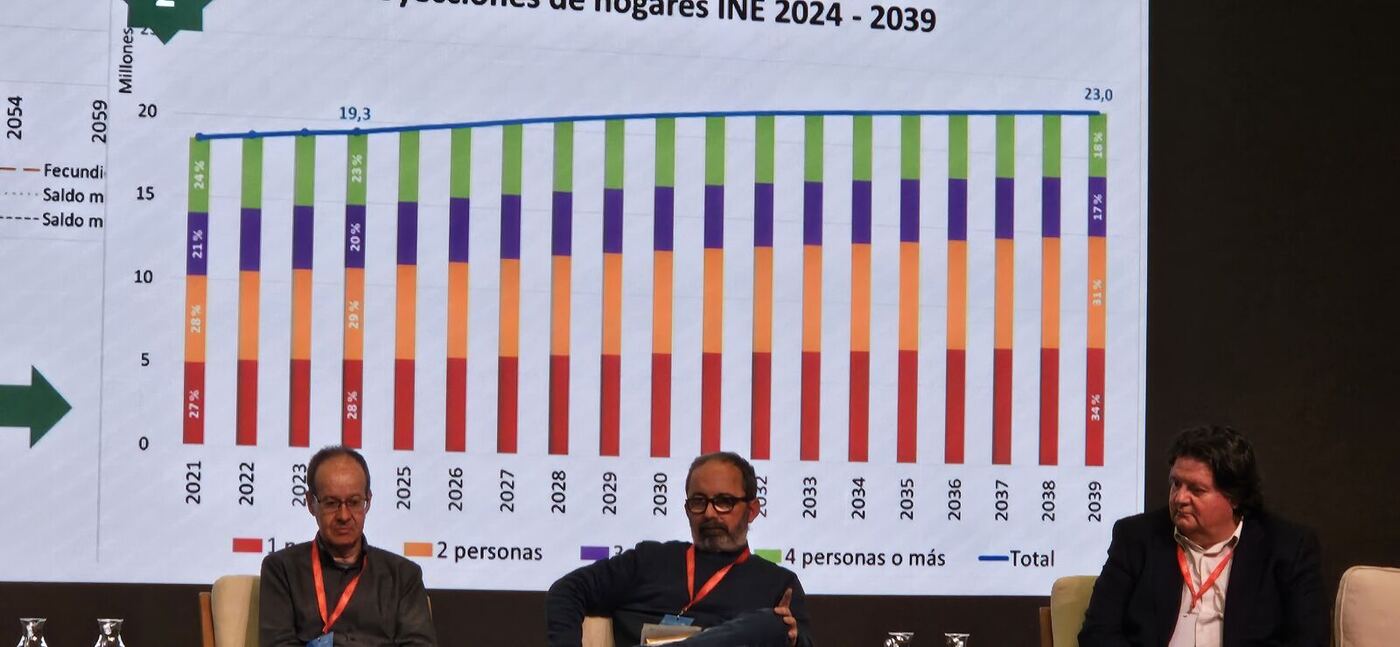
Proyecciones de hogares del INE 2024-2039 por tamaño: de 19,3 a 23,0 millones.
José María Méndez (INE) presentó la Encuesta de Condiciones de Vida y su módulo nacional 2025 sobre dificultades de acceso a la vivienda, que incluye por qué los jóvenes de 17 a 34 años siguen viviendo con sus padres. Josep Anton Sánchez Cepeda (IDESCAT) mostró cómo el área de Barcelona expulsa población a las coronas por falta de oferta, mientras la inmigración se concentra en barrios ya densos: L’Hospitalet creció 25.000 personas en tres años sin vivienda nueva.
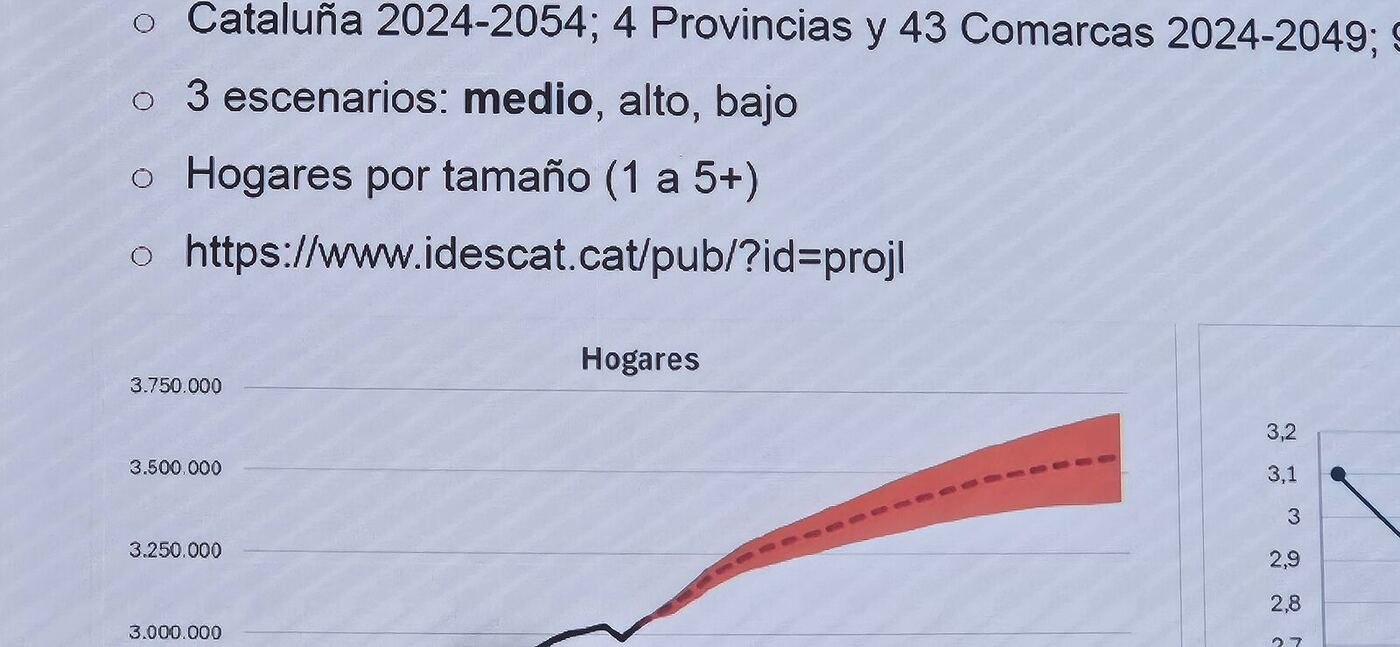
Proyecciones de hogares de Cataluña, con tres escenarios (IDESCAT).
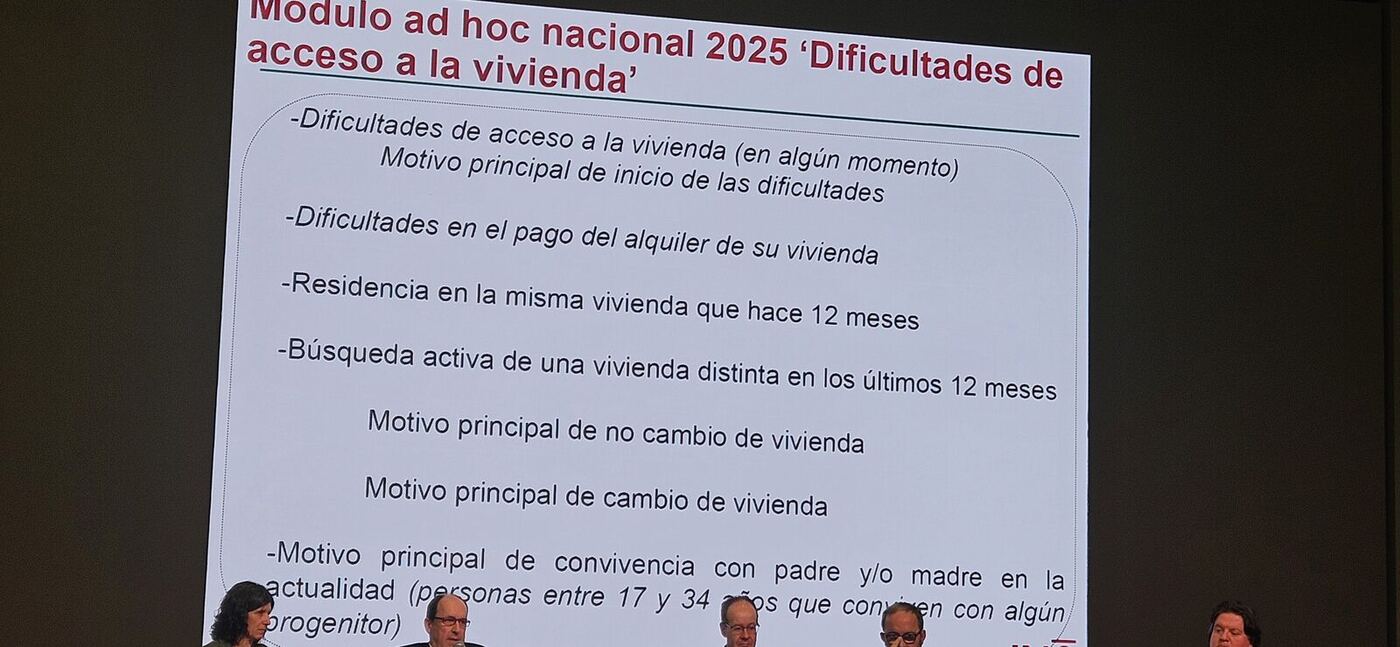
Módulo nacional 2025 de la Encuesta de Condiciones de Vida sobre dificultades de acceso a la vivienda.
En la mesa, Juan Antonio Módenes (CED-UAB) propuso mirar los flujos y no solo el saldo. Su cálculo para 2024-2028: se crearán unos 354.000 hogares al año en las cohortes jóvenes y desaparecerán unos 210.000, con un saldo neto de unos 284.000 anuales. Construir solo el saldo neto bastaría únicamente si las viviendas que liberan los hogares que desaparecen llegan al mercado y sirven a los nuevos. Enrique Martín (AFI) añadió que más del 30 % de la vivienda terminada no se destina a vivienda principal. Joan Monras (UPF-CREI) apuntó tres cambios en la demanda: la segunda ola migratoria, el endurecimiento del crédito que empuja al alquiler y el turismo.
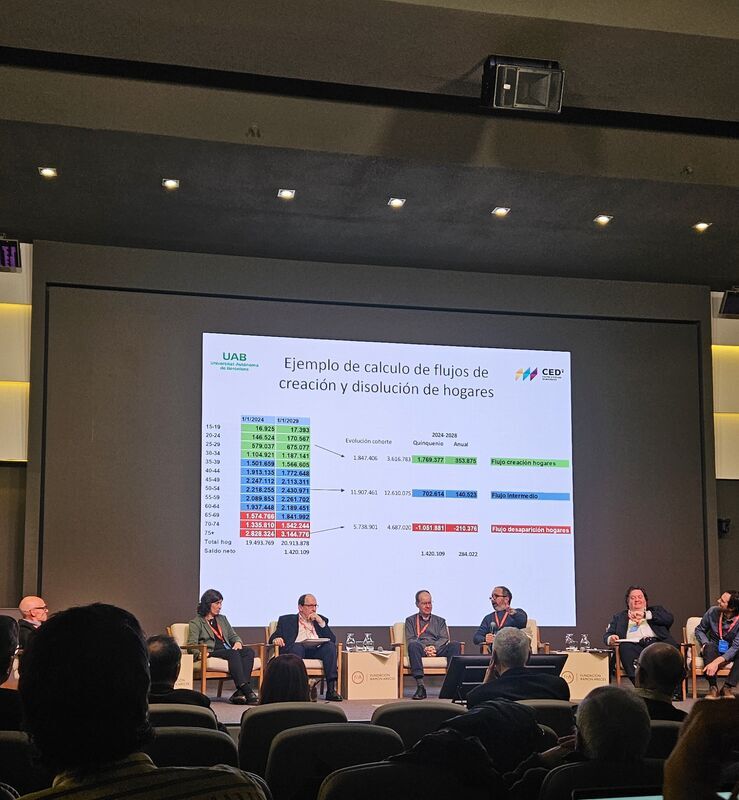
Flujos de creación y disolución de hogares 2024-2028 (Juan Antonio Módenes, CED-UAB): saldo neto de 284.022 hogares al año.
Conclusiones
Elena Manzanera cerró con una base estadística «sólida» que necesita más granularidad, frecuencia y rapidez. Las prioridades: el alquiler (también el de locales), las viviendas vacías, más desagregación del IPV, la colaboración con fuentes privadas y el acceso a microdatos (BELab y ES_DataLab). Las conclusiones irán al Consejo Superior de Estadística y al Plan Estadístico Nacional 2029-2032.
Mapa de fuentes estadísticas
Ninguna fuente vale para todo. Datos según los ponentes, enero de 2026.
Compraventa
| Fuente | Productor | Tipo de precio | Granularidad | Frecuencia y desfase | Para qué usarla | Cuidado con |
|---|---|---|---|---|---|---|
| Portal Estadístico del Notariado | Consejo General del Notariado | Cierre (escritura) | Municipio, código postal o zona | Mensual, unos 30 días | Nivel de €/m² local | Agregado; no sabe si el piso está reformado |
| IPV | INE | Cierre a calidad constante | Comunidad autónoma | Trimestral, unos 65 días | Indexar valores en el tiempo | No mide niveles |
| Estadística Registral Inmobiliaria | Colegio de Registradores | Inscripción | Provincia en abierto; más a medida | Trimestral; 45 días tras notarios | Confirmar tendencias | Avances mensuales con muestra variable |
| Transacciones inmobiliarias | MIVAU | Valor declarado | Todos los municipios | Trimestral | Volumen y residencia del comprador | Sin ajuste de calidad |
| Valor tasado de la vivienda | MIVAU y tasadoras | Tasación | Municipio | Trimestral | Dimensión crediticia | Solo operaciones con hipoteca |
| Cierre de Tecnocasa | Tecnocasa y UPF | Oferta y cierre | Zonas con oficina | Continua | Descuento y tiempo de venta | Solo su red |
| Portales | Fotocasa, idealista | Oferta | Inmueble, barrio | Diaria | Demanda y giro de ciclo | No es precio de cierre |
Alquiler
| Fuente | Productor | Qué mide | Granularidad | Frecuencia | Cuidado con |
|---|---|---|---|---|---|
| SERPAVI | MIVAU y Agencia Tributaria | Contratos vigentes; mediana, P25 y P75 | Sección censal | Anual; último dato en enero de 2026: 2023 | Construida catastral; excluye menos de 30 y más de 150 m²; sin sociedades |
| IPVA | INE | Evolución hedónica | Muy fina | Anual, experimental | Sin País Vasco ni Navarra |
| IPC de alquiler | INE | Contratos vigentes | Nacional | Mensual | Unas 5.000 viviendas |
| CaixaBank Research | CaixaBank | Variación recibo a recibo | Fina | Mensual | No capta contratos nuevos |
| Fianzas | Comunidades autónomas | Contratos nuevos | Muy fina | Trimestral | Depósito incompleto, sesgo desconocido |
Oferta, suelo, demanda y comercial
- Visados (Colegios de Arquitectos) y viviendas iniciadas y terminadas (MIVAU): oferta futura.
- Sistema de Información Urbana (MIVAU): suelo pendiente por sector en casi 6.000 municipios.
- Censo de Viviendas 2026 (INE): vacías y uso esporádico, con publicación en 2027.
- Proyecciones de hogares y Encuesta de Condiciones de Vida (INE): demanda y acceso.
- Índice de inmuebles comerciales del Banco de España: locales, oficinas y naves desde 2014.
- Microdatos registrales en BELab, para investigadores.
Protocolos y checklist de valoración
| Objetivo | Método | Fuentes base | Ajustes obligatorios |
|---|---|---|---|
| Un activo concreto | Comparables con visita técnica | Notariado, portales, tasación | Estado, planta, exterior, ascensor, eficiencia |
| Cartera | Microdato de cierre y atributos de Catastro, modelo explicable | Notariado, Registradores, proveedores | Superficie homogénea |
| Actualizar un valor | Indexar a calidad constante | IPV; índice comercial del Banco de España | Evitar medias de €/m² |
| Renta de mercado | Triangular stock, oferta y contratos propios | SERPAVI, portales, cartera propia | Stock frente a flujo; escenario regulatorio |
| Desarrollo o coliving | Residual y absorción | Visados, suelo, tiempo de venta | Ritmo de ventas local y coste propio |
| Activo comercial | Comparables y rentas | Índice comercial del Banco de España | Zona prime o no prime |
Checklist. Define qué valor buscas y qué tipo de precio corresponde. Fija un criterio de superficie. Usa la referencia catastral como clave de cruce. Corrige los testigos de portal con el descuento de la zona. Trabaja con medianas y percentiles. Ajusta y documenta estado, planta, exterior, ascensor y eficiencia. En alquiler, compara SERPAVI con la renta de entrada y simula el escenario regulatorio. Indexa con índices a calidad constante, no con titulares. Cita productor, tipo de precio, fecha y desfase de cada dato.
Lo que viene
- Censo de Viviendas 2026, con publicación en 2027 y detalle por distrito en grandes ciudades; después, 2029 y 2032.
- IPV más rápido, posiblemente mensual y más desagregado.
- Padrón en tiempo real con un identificador de vivienda ligado a la referencia catastral.
- Más microdatos en el BELab y el ES_DataLab.
- Un comité técnico de estadísticas inmobiliarias y un reglamento europeo que incluirá inmuebles comerciales.
Las sesiones completas en vídeo
Jornada 1 (21 de enero): sesiones 1 a 5
Jornada 2 (22 de enero): sesiones 6 y 7 y conclusiones
Fuentes y enlaces
- Programa, audios y transcripción, Fundación Ramón Areces
- Vídeo jornada 1 · Vídeo jornada 2
- Crónica del INE · Nota de Idescat
- Portal Estadístico del Notariado · Buscador de precio de vivienda
- IPV, INE · IPVA, INE
- SERPAVI, MIVAU · Consulta SERPAVI
- Estadística Registral Inmobiliaria · Transacciones inmobiliarias de vivienda
- Índice de inmuebles comerciales, Banco de España · Indicadores de desequilibrio del mercado comercial
- Economía en tiempo real, CaixaBank Research
- Servicios de datos catastrales no protegidos
Crónica elaborada a partir de las transcripciones de las sesiones y de fotografías y vídeos tomados por el autor durante el encuentro. Recoge lo expuesto por los ponentes en enero de 2026; algunas atribuciones en los debates se han deducido del contexto y las cifras no se han contrastado una a una con las publicaciones originales.